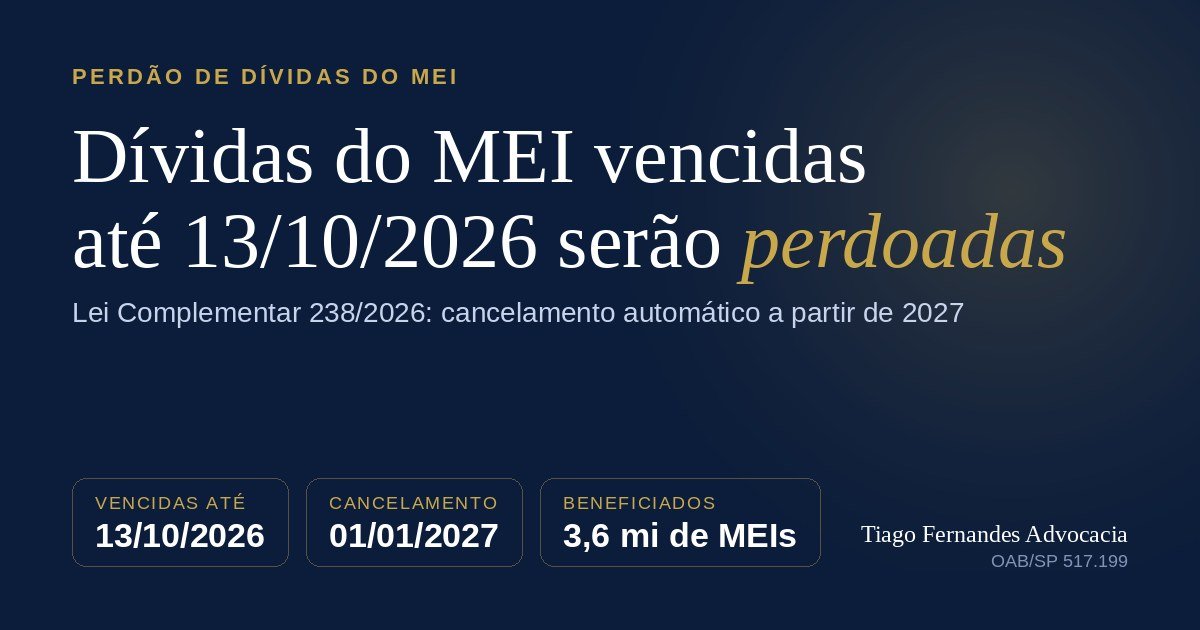
A Lei Complementar 238 foi publicada em 21 de outubro de 2026 e prevê a remissão, ou seja, o perdão integral, das dívidas federais do microempreendedor individual (MEI) vencidas até 13 de outubro de 2026. Quem é MEI e tem contribuição mensal atrasada não precisa pedir nada neste momento: a PGFN informa que o cancelamento será automático nos sistemas a partir de 1º de janeiro de 2027. O perdão não alcança ICMS e ISS, e quem quiser mantê-lo precisa pagar em dia as contribuições seguintes.
Segundo a PGFN, as dívidas dos MEIs na Procuradoria somam R$ 12,57 bilhões, e a medida deve beneficiar cerca de 3,6 milhões de microempreendedores. O assunto interessa também a quem contrata MEIs, a contadores e a quem discute esses débitos na Justiça.
Resumo
- Quem: pessoas naturais enquadradas como MEI com débitos federais da contribuição mensal.
- O que: remissão integral de principal, juros, multa e encargos, inclusive de dívida parcelada ou em cobrança.
- Corte: dívidas com vencimento até 13/10/2026.
- Quando: cancelamento automático a partir de 1º/01/2027, segundo a PGFN.
- Fora do perdão: ICMS e ISS e os valores que já foram pagos.
O que a lei perdoa
O artigo 5º da LC 238/2026, que entrou em vigor com a publicação, determina a remissão integral dos créditos da União, inscritos ou não em dívida ativa, de responsabilidade de pessoas naturais enquadradas como MEI, até a data de 13 de outubro de 2026. O benefício abrange a contribuição mensal prevista no artigo 18-A, §3º, V, alínea a, da Lei Complementar 123/2006, além de juros, multas e encargos. A lei é expressa ao incluir as dívidas parceladas, em cobrança, ativas ou rescindidas.
Segundo as perguntas e respostas da PGFN, o perdão vale para dívidas inscritas, identificadas pelo código de receita 1537, e também para as não inscritas, que ficam a cargo da Receita Federal. Vale ainda quando a dívida está transacionada, negociada, garantida ou com a exigibilidade suspensa.
Em regra, quem deixou de ser MEI depois da publicação da lei não perde o direito. O artigo 5º, §2º, prevê que o desenquadramento, a exclusão do Simples Nacional ou a mudança cadastral posteriores à publicação não afastam o benefício, salvo alterações com efeito retroativo que descaracterizem o enquadramento.
O que fica de fora
O primeiro limite é de natureza tributária. ICMS e ISS não são perdoados, porque são tributos de estados e municípios e a lei trata de créditos da União. A PGFN esclarece que essas parcelas continuam sendo cobradas, mesmo quando aparecem no mesmo DAS do MEI. Quem tem atraso no boleto do MEI deve, portanto, separar o que é contribuição previdenciária, que será perdoada, do que é ICMS ou ISS, que segue devido.
O segundo limite é o valor já pago. O artigo 5º, §3º, afasta o direito à restituição, à compensação ou ao ressarcimento de valores pagos ou convertidos em renda antes da vigência da lei. A PGFN explica que o que foi pago abate a dívida e que apenas o saldo restante é cancelado.
O terceiro limite é a data de corte. Débitos com vencimento depois de 13 de outubro de 2026 ficam fora, e o MEI continua obrigado a recolher as parcelas normalmente.
A condição para manter o perdão
O perdão tem uma contrapartida. Pelo artigo 5º, §4º, o beneficiário deve manter em dia a contribuição mensal com vencimento nos seis meses seguintes à vigência da lei, sob pena de cancelamento da remissão. A PGFN esclarece que, havendo atraso, o perdão é cancelado e a dívida antiga volta a ser cobrada, descontados os valores recolhidos. Parcelamentos que a lei extinguiu não são reativados, e a cobrança segue sobre o novo saldo.
Pela leitura das perguntas e respostas, a condição se aplica a quem continua MEI. Quem já deixou de ser MEI, por baixa ou por mudança de porte, não está sujeito a ela. O termo inicial exato dos seis meses merece conferência no ato de regulamentação da PGFN e da Receita Federal, a Portaria Conjunta PGFN/RFB 740, de 22 de outubro de 2026, antes de qualquer decisão.
Quem discute a dívida na Justiça
O artigo 6º trata de quem tem ação em andamento contra a cobrança. A baixa dos créditos depende de requerimento que comprove a desistência das ações judiciais em curso na data de vigência da lei e a renúncia às pretensões nelas formuladas. O §1º afasta a condenação em honorários advocatícios pela extinção do processo por esse motivo.
A desistência e a renúncia se restringem aos créditos remitidos. O §3º deixa claro que não há renúncia genérica ao direito de ação. Quando uma garantia, como um bem penhorado, serve a dívidas perdoadas e a dívidas que continuam, o §2º limita a liberação ao que exceder o necessário para as dívidas remanescentes.
Quem está nessa situação deve avaliar com seu advogado e seu contador o que pesa mais: a dívida ainda discutida pode ser maior do que a parte perdoada, e uma ação pode misturar créditos de ICMS, ISS ou de outros períodos.
O que o MEI e a empresa que o contrata devem fazer
Algumas providências são simples e valem para todo MEI com débito:
- consultar as dívidas inscritas no Regularize, na opção de consulta à dívida ativa, e as não inscritas no Portal de Serviços da Receita Federal;
- separar do total as parcelas de ICMS e ISS, que não serão perdoadas;
- manter em dia o boleto mensal, já que um atraso nos seis meses seguintes pode derrubar o perdão;
- conferir se há parcelamento ou transação em nome do MEI: se o acordo tiver só dívida de INSS do MEI, a PGFN informa que será cancelado em 1º/01/2027, e se for misto, o contribuinte deve pedir a revisão pelo Regularize ou pelo portal da Receita;
- quem tem ação judicial deve procurar orientação antes de desistir, porque a desistência é requisito da baixa.
Para a empresa que contrata MEIs, o efeito é indireto. Um prestador com a situação regularizada tende a ter menos pendências que atrapalhem contratos e certidões. A regularidade do prestador, de todo modo, deve ser tratada como informação a confirmar, não como algo presumido.
Limites e cuidados
A LC 238/2026 também mexe no limite de faturamento do MEI. O teto de R$ 140.000,00 por ano passa a valer a partir de 1º de janeiro de 2028, e o artigo 2º fixa R$ 110.000,00 para o ano-calendário de 2027. O MEI pode ter até dois empregados que recebam somente um salário mínimo ou o piso da categoria. A ampliação do limite depende ainda de a renúncia de receita constar da lei orçamentária anual de 2027 a 2029, de acordo com o artigo 3º.
Há pontos que a lei e a PGFN não resolvem por completo. O texto da lei fala em requerimento para a baixa dos créditos em discussão judicial, e a PGFN informa que não é preciso pedir nada neste momento para o cancelamento automático das dívidas administrativas. Os dois trechos convivem, mas o procedimento detalhado deve ser conferido na portaria conjunta e nos canais da PGFN. Também vale lembrar que cada caso tem peculiaridades, como dívidas de períodos distintos, além de créditos que não sejam do MEI, que a remissão não cobre.
Este artigo é informativo e se baseia nos textos oficiais citados abaixo na data de publicação. As regras podem ser detalhadas ou alteradas por novos atos.
Fontes e base legal
- Lei Complementar 238, de 21 de outubro de 2026 (texto no Senado Federal) (Senado Federal)
- Perguntas e respostas: Perdão do MEI (PGFN)
- PGFN esclarece regras sobre perdão de dívidas tributárias para MEIs (PGFN)
Perguntas frequentes
Preciso pedir o perdão da dívida do MEI?
Segundo a PGFN, não é preciso fazer pedido neste momento, e o cancelamento será automático nos sistemas a partir de 1º de janeiro de 2027. Quem discute a dívida na Justiça, porém, precisa comprovar a desistência da ação e a renúncia às pretensões sobre o crédito remitido, conforme o artigo 6º da LC 238/2026.
Quais dívidas do MEI são perdoadas?
A contribuição mensal federal do MEI, com juros, multa e encargos, que venceu até 13 de outubro de 2026, esteja ou não inscrita em dívida ativa. ICMS e ISS não entram no perdão e continuam sendo cobrados.
Quem já pagou parte da dívida recebe o dinheiro de volta?
Não. O artigo 5º, §3º, afasta a restituição, a compensação e o ressarcimento de valores pagos antes da vigência da lei. O que foi pago abate a dívida, e o saldo é cancelado.
O que acontece se eu atrasar o boleto do MEI depois do perdão?
Se houver atraso nas contribuições com vencimento nos seis meses seguintes, o perdão é cancelado e a dívida antiga volta a ser cobrada, descontados os valores recolhidos. Por isso convém manter os pagamentos em dia e conferir o prazo na regulamentação.
Quem deixou de ser MEI continua com direito ao perdão?
Em regra, sim. O desenquadramento ou a exclusão do Simples Nacional posteriores à publicação da lei não afastam o benefício, salvo alterações com efeito retroativo que descaracterizem o enquadramento (artigo 5º, §2º).
Resumo em vídeo
Dúvida sobre dívidas do seu MEI ou de prestadores?
Cada situação tem detalhes que a regra geral não cobre. Se quiser conversar sobre o seu caso, o escritório atende pelo WhatsApp.
Conteúdo informativo nos termos do Provimento 205/2021 do CFOAB. Não constitui oferta ou prestação de serviços jurídicos nem substitui a análise individual do caso. A legislação e a jurisprudência mudam: confira a data de publicação.